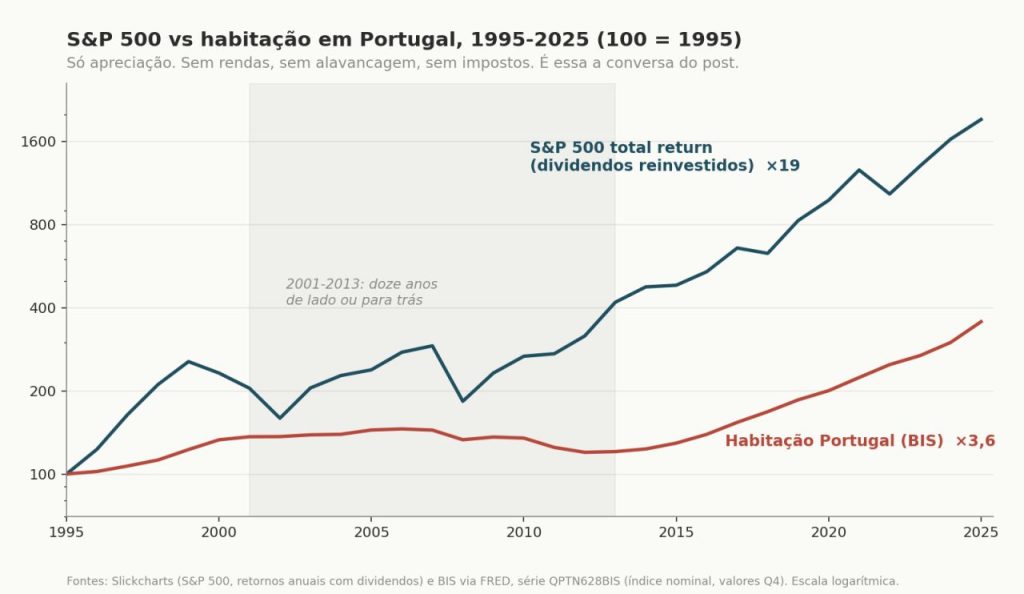
“Comparar o S&P 500 com o imobiliário é comparar batatas com cebolas, mas é comum ver artigos com esta comparação e sem fazer as devidas ressalvas.
A minha interpretação.
O S&P subiu em média aproximadamente 10%/ano nos últimos 30 anos o que, se os dividendos forem reinvestidos, significa 18x o capital. A habitação em Portugal subiu 4,3%/ano no mesmo período (série do BIS, 1995-2025), isto com 12 anos de estagnação ou retrocesso, entre 2001 e 2013. Visto assim não haveria discussão, é investir no S&P e esquecer o imobiliário.
O problema é que esta comparação só mostra apreciação.
Ignora as rendas, que vão caindo na conta enquanto o ativo valoriza. A média nacional estava nos 6,5% brutos no fim de 2025 (Idealista). Isto faz com que o imobiliário seja uma espécie de ação que distribui e acumula ao mesmo tempo.
Ignora a alavancagem, que é onde o “veículo” de investimento imobiliário também é bastante interessante. A banca financia 80 a 90% de um imóvel. Para comprar ações tipicamente não financia. Com 100k de capitais próprios compra-se 500k de ativo, e 4,3%+6,5% sobre 500k são 54k por ano.
Claro que é antes de impostos, manutenções, juros, etc. Claro que em anos de depreciação a alavancagem tem o mesmo efeito multiplicador mas no sentido que “descalça”.
A fiscalidade é menos linear. Rendas pagam max. 25% (menos em contratos longos, rendas moderadas, ou incentivos temporários como agora) contra 28% das mais-valias de ações. No imobiliário, na esfera pessoal, há que contar com mais valias (50% tributável em sede de IRS), IMT, IS, IMI, que as ações não pagam, e a vantagem vai-se. Adorava que o imobiliário ganhasse aqui mas infelizmente é difícil.
Em sentido contrário, o S&P500 tem uma coisa que nenhum imóvel tem: é realmente passivo e muito líquido. Ninguém liga ao acionista da Apple por causa de uma infiltração, nem precisa de CPCV e uns meses de espera para sair da posição.
Batatas vs cebolas. Eu pessoalmente prefiro imobiliário, não é linear que seja melhor ou pior. Para comparar temos de olhar a alavancagem, rendas, impostos e o trabalho que devem entrar todos na mesma folha de cálculo.”
João Grilo via LinkedIn